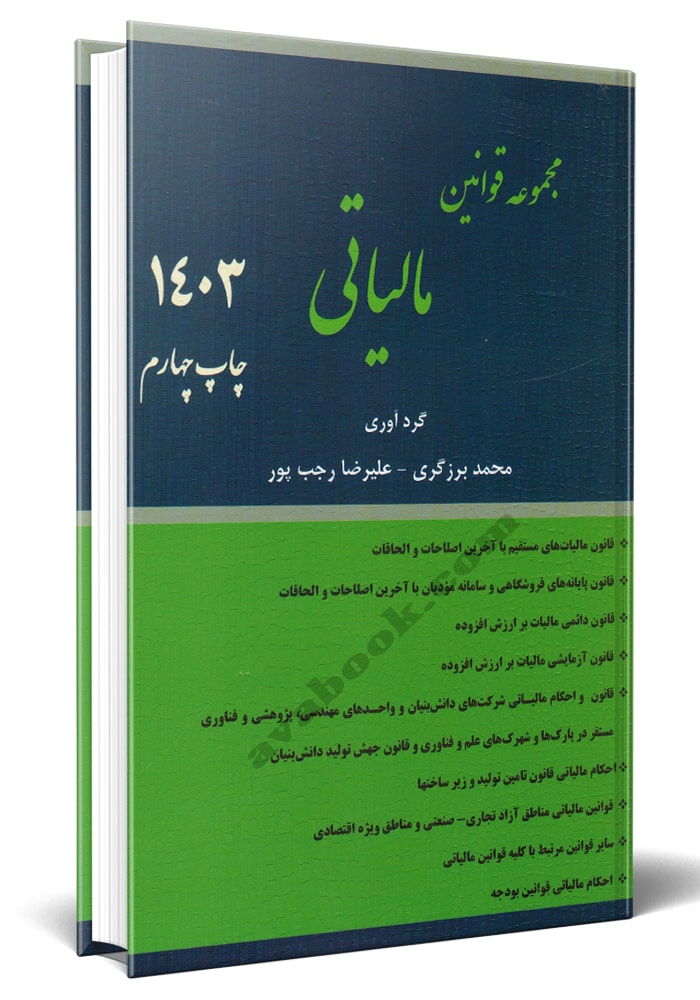
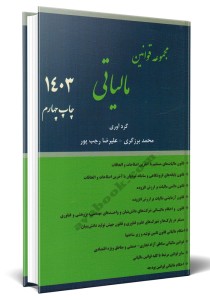
قانون مالیات های مستقیم با آخرین اصلاحات و الحاقات
قانون پایانه های فروشگاهی و سامانه مودیان با آخرین اصلاحات و الحاقات
قانون دایمی مالیات بر ارزش افزوده
قانون آزمایشی مالیات بر ارزش افزوده
قانون و احکام مالیاتی شرکت های دانش بنیان و واحد های مهندسی پژوهشی و فناوری مستقر در پارک ها و شهرک های علم و فناوری و قانون جهش تولید دانش بنیان
احکام مالیاتی قانون تامین تولید و زیر ساخت ها
قوانین مالییاتی مناطق آزاد تجاری-صنعتی و مناطق ویژه اقتصادی
سایر قوانین مرتبط با کلیه قوانین مالیاتی
احکام مالیاتی قوانین بودجه
معافیتهای مالیاتی در قانون مالیات سال 1403
به موجب ماده 84 قوانین مالیاتی مستقیم و قانون بودجه سال 1403، معافیتهای مالیاتی بر مبنای درآمد حقوق کارکنان دولتی و غیر دولتی تعریف میشود. سقف معافیت مالیاتی سالانه در این قانون برابر با یک میلیارد و چهارصد و چهل میلیون ریال تعیین شده است. نرخ مالیات بر مجموع درآمد اشخاص حقیقی نیز بر اساس میزان درآمد تعیین میشود. به طور خلاصه، افراد با درآمد کمتر از یک میلیارد و چهارصد و چهل میلیون ریال معاف از مالیات هستند، در حالی که نرخ مالیات بر مازاد از این مبلغ تا سه میلیارد و دویست و چهل میلیون ریال ده درصد، تا چهار میلیارد و هشتصد میلیون ریال بیست درصد و بیش از این مبلغ سی درصد است. اعضای هیأت علمی دانشگاهها و قضات دادگستری از این حکم مستثنی هستند.
قوانین جدید مالیات بر ارزش افزوده
در سال 1403، نرخ مالیات بر ارزش افزوده به 10% افزایش یافت. این نوع مالیات، از تولید آغاز میشود و تا تحویل نهایی محصول ادامه دارد. مسئول پرداخت مالیات، خریدار نهایی است و تولیدکنندگان نقش واسط را برعهده دارند. مهلت پرداخت مالیات بر ارزش افزوده در انتهای هر فصل 15 روز است
 ارسال فوری% حراج 5
 ارسال فوری% حراج 10