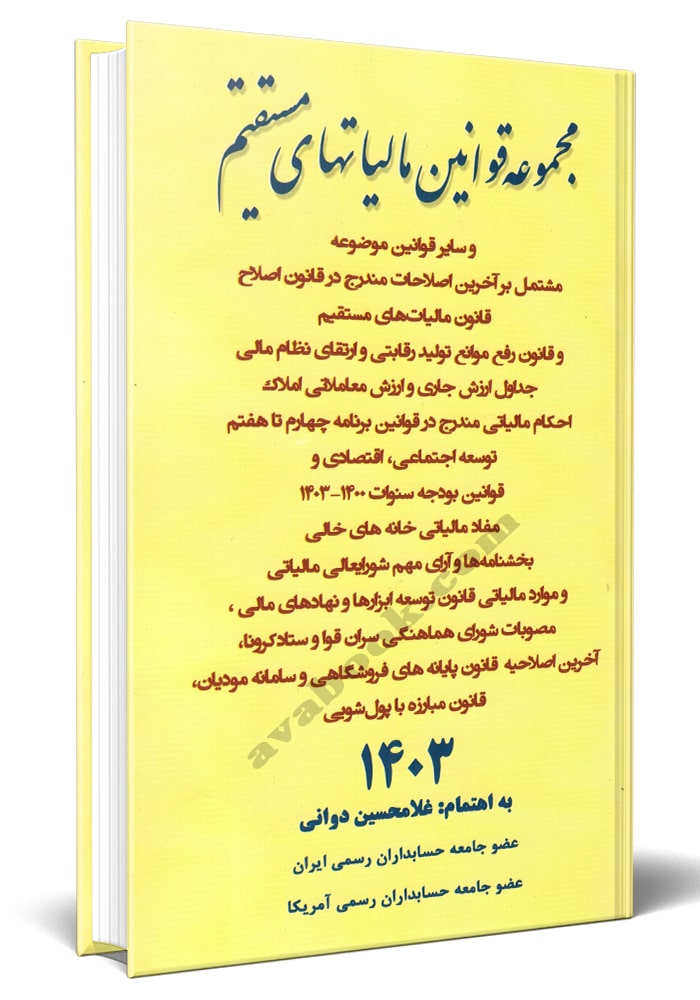
احکام مالیاتی مندرج در قوانین برنامه چهارم تا هفتم
توسعه اجتماعی اقتصادی و قوانین بودجه سنوات 1400-1403
مفاد مالیاتی خانه ها خالیی
بخشنامه ها و آرای مهم شورایعالی مالیاتی
موارد مالیاتی قانون توسعه ابزار ها و نهاد های مالی
مصوبات شورای هماهنگی سران قوا و ستاد کرونا
آخرین اصلاحیه قانون پایانه های فروشگاهی و سامانه مودیان
قانون مبارزه با پول شویی 1403
هدف از دریافت مالیات
در واقع، دولت با دریافت مالیات، به عنوان منبع اصلی تأمین بودجه، قادر به انجام کارهایی مانند ایجاد زیرساختها، بهبود وضعیت آموزش و پرورش، بهبود سلامت و درمان، توسعه صنایع، ایجاد اشتغال و بسیاری از اقدامات دیگر است
مالیات یک مالی اجباری یا نوعی خراج است که توسط یک سازمان دولتی به منظور تأمین هزینههای مختلف عمومی یا هزینههای دولت، به مالیات دهنده (یک شخص حقیقی یا شخص حقوقی) تحمیل میشود. عدم موفقیت در پرداخت، فرار یا مقاومت در برابر پرداخت مالیات، میتواند طبق قانون مجازات در پی داشته باشد.